

در کشوری که تنها حدود ۱.۳ درصد از ارزش خریدها با کارت اعتباری انجام میشود، خرید اعتباری بدون عبور از مرحله کارت اعتباری به شکلی دیگر جا باز کرده است. بر اساس گزارش صنعت BNPL که اسنپپی منتشر کرده، سهم «همین حالا بخر، بعداً پرداخت کن» از خردهفروشی آنلاین ایران در ۱۴۰۴ به حدود ۱۷ درصد رسیده که از میانگین جهانی ۱۲ درصد بالاتر است.
شکافی که BNPL در آن جا باز کرد
گزارش میگوید مشکل اصلی شمول مالی در ایران نداشتن حساب بانکی نیست، دسترسی نداشتن به اعتبار است. نفوذ حساب بانکی در ایران از میانگین جهانی بالاتر است، اما بر اساس دادههای گزارش، ۷۷ درصد بزرگسالان ایرانی در سال ۲۰۲۴ هیچ وام یا اعتباری از نهادهای مالی دریافت نکردهاند. این رقم در سال ۲۰۱۱ حدود ۶۹ درصد بود. از میان کسانی که وام رسمی نگرفتهاند هم ۳۹ درصد برای رفع نیاز مالی از خانواده و دوستان قرض کردهاند.
اسنپپی در تحلیل خود، BNPL را تنها گزینه اعتبار خرد میداند که همزمان بدون وثیقه و بدون بهره عرضه میشود. گزارش، نرخ موثر سالانه وامهای بانکی را حدود ۳۲ تا ۴۲ درصد و وامهای خرید اقساطی حضوری را بیش از ۶۰ درصد برآورد میکند. بر اساس همین مقایسه، وام بانکی و خرید اقساطی دیجیتال معمولاً برای مشتری هزینه دارند، در حالی که BNPL کوتاهمدت عمدتاً بدون هزینه است.
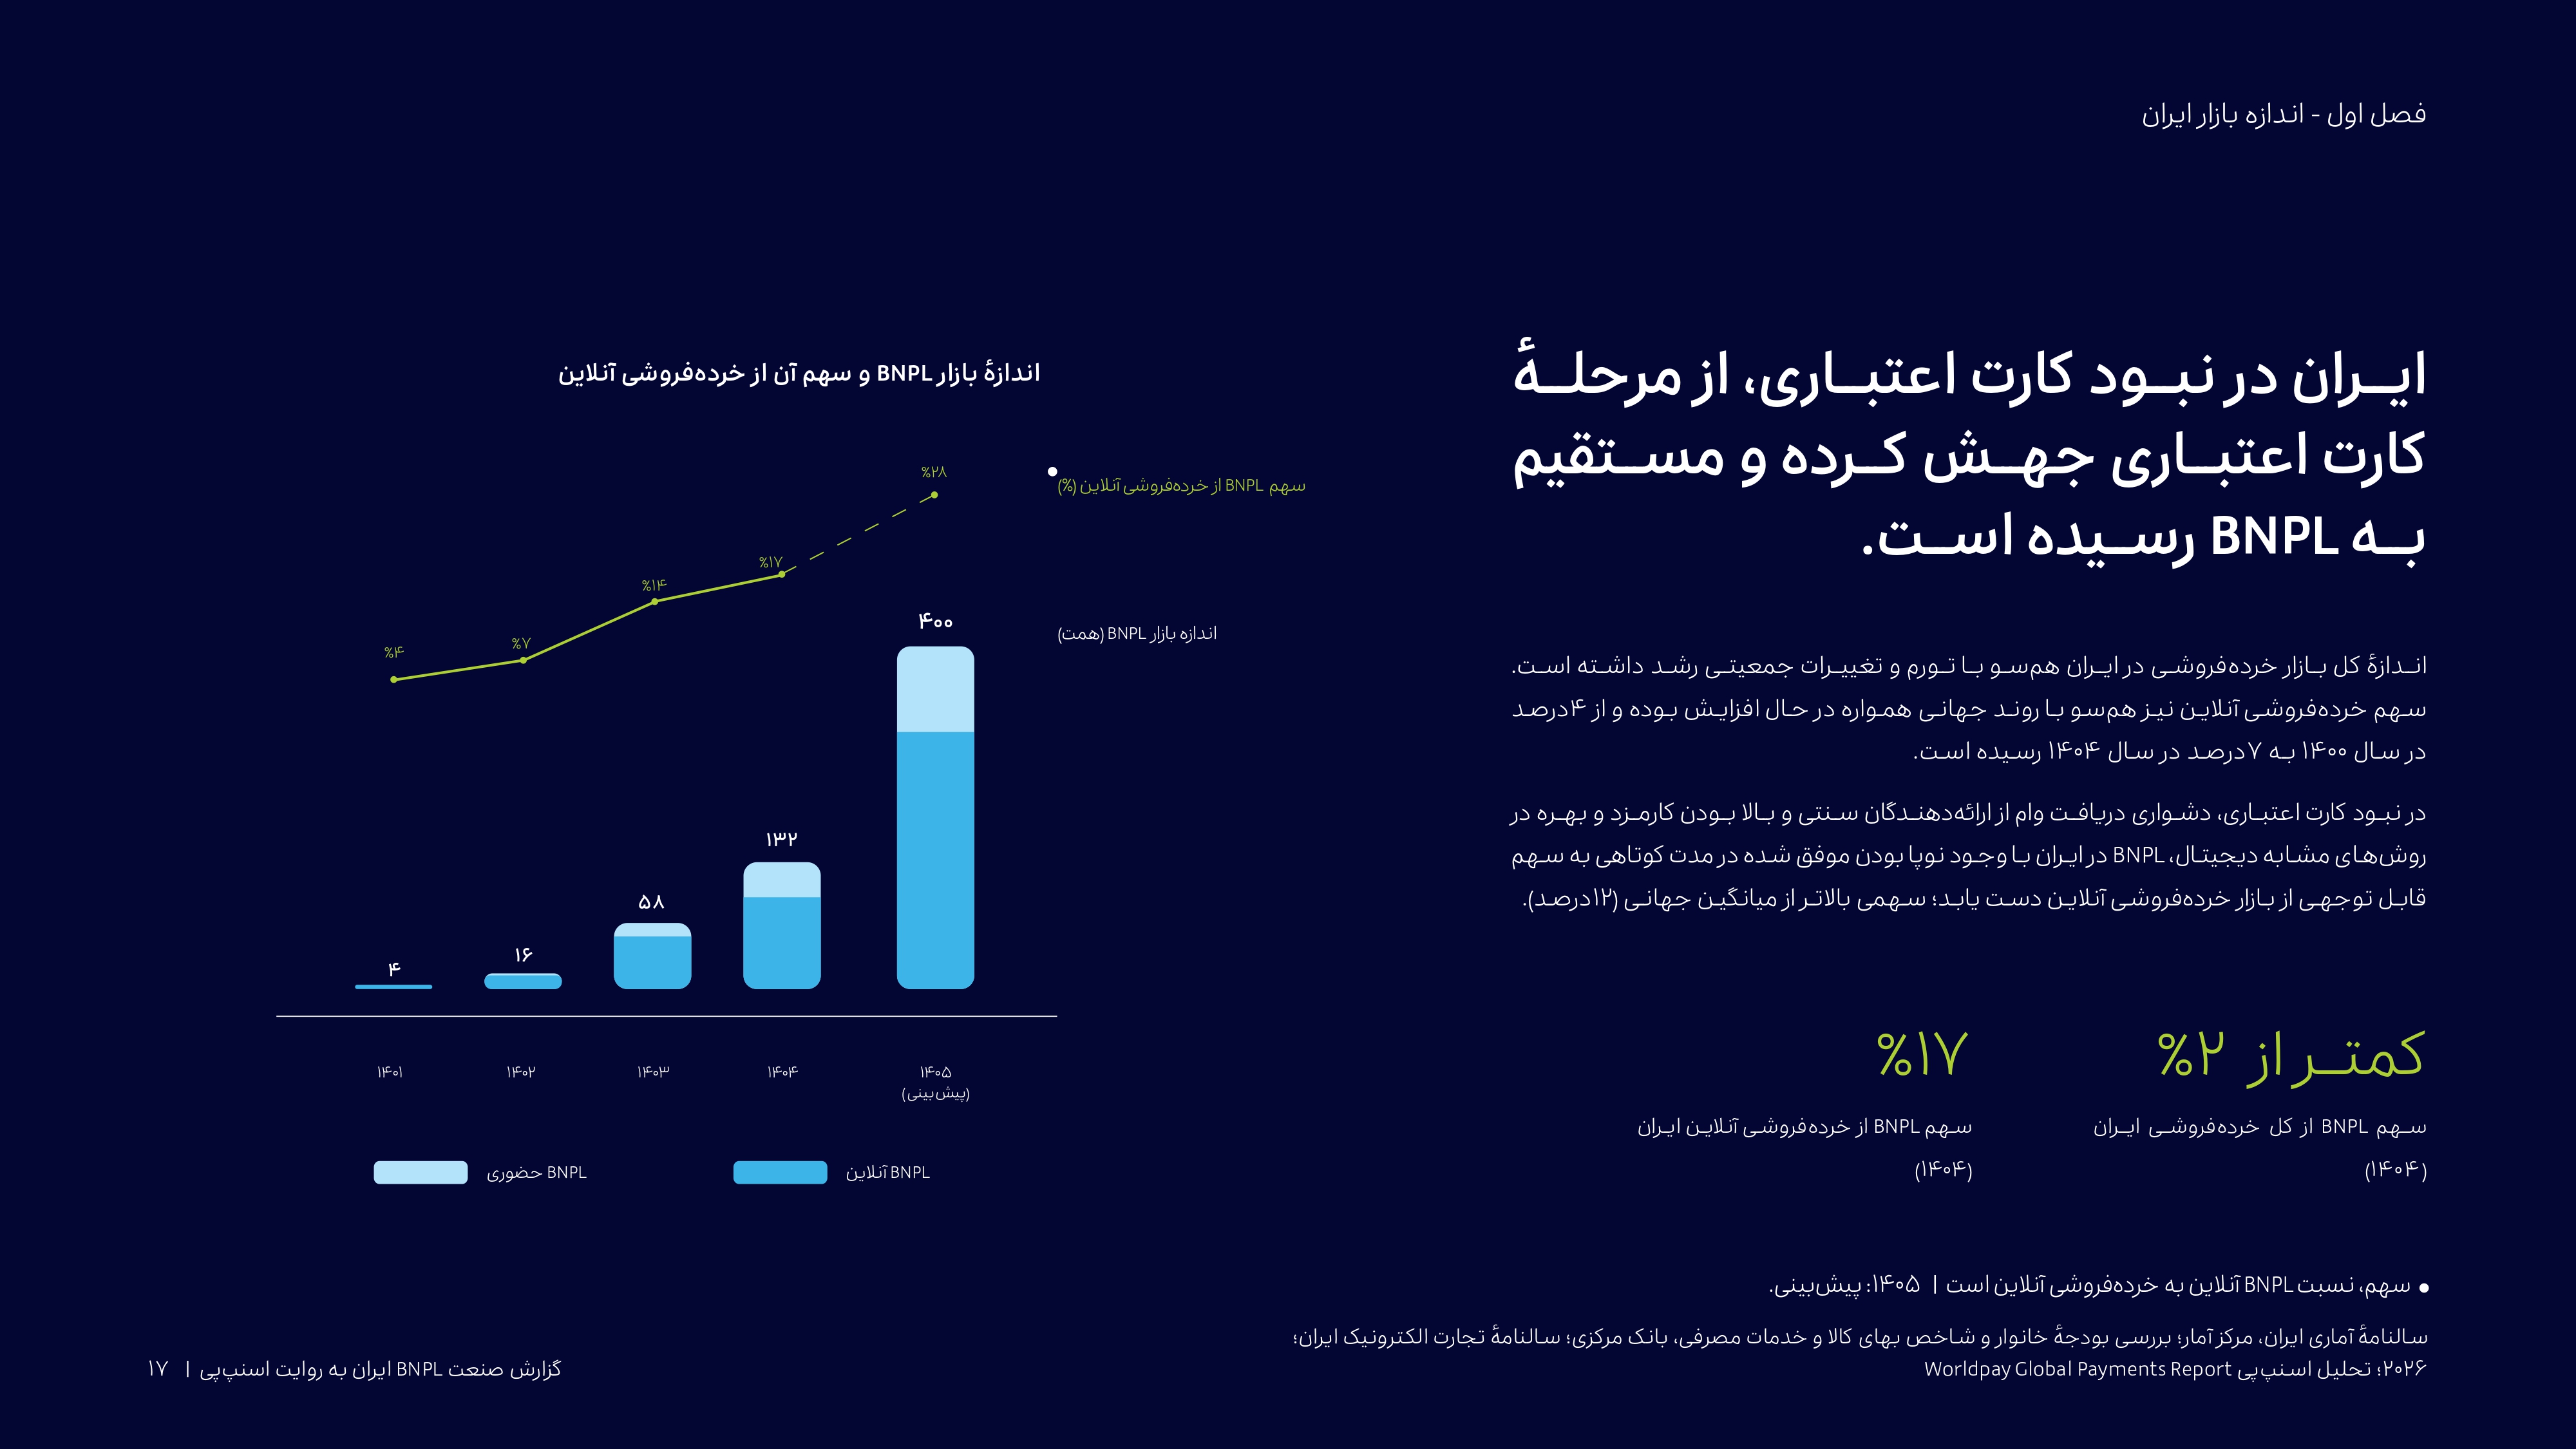
اندازه بازار از چهار همت به چهارصد همت رسیده است
بر اساس نمودار گزارش، بازار BNPL ایران از حدود ۴ همت در سال ۱۴۰۱ به ۱۳۲ همت در سال ۱۴۰۴ رسیده است. اندازه این بازار در سال ۱۴۰۵ نیز حدود ۴۰۰ همت پیشبینی شده است. سهم BNPL آنلاین از خردهفروشی آنلاین هم از ۴ درصد در سال ۱۴۰۱ به ۱۷ درصد در سال ۱۴۰۴ رسیده و برای ۱۴۰۵ حدود ۲۸ درصد پیشبینی شده است. سهم آن از کل خردهفروشی کشور اما هنوز کمتر از ۲ درصد است.
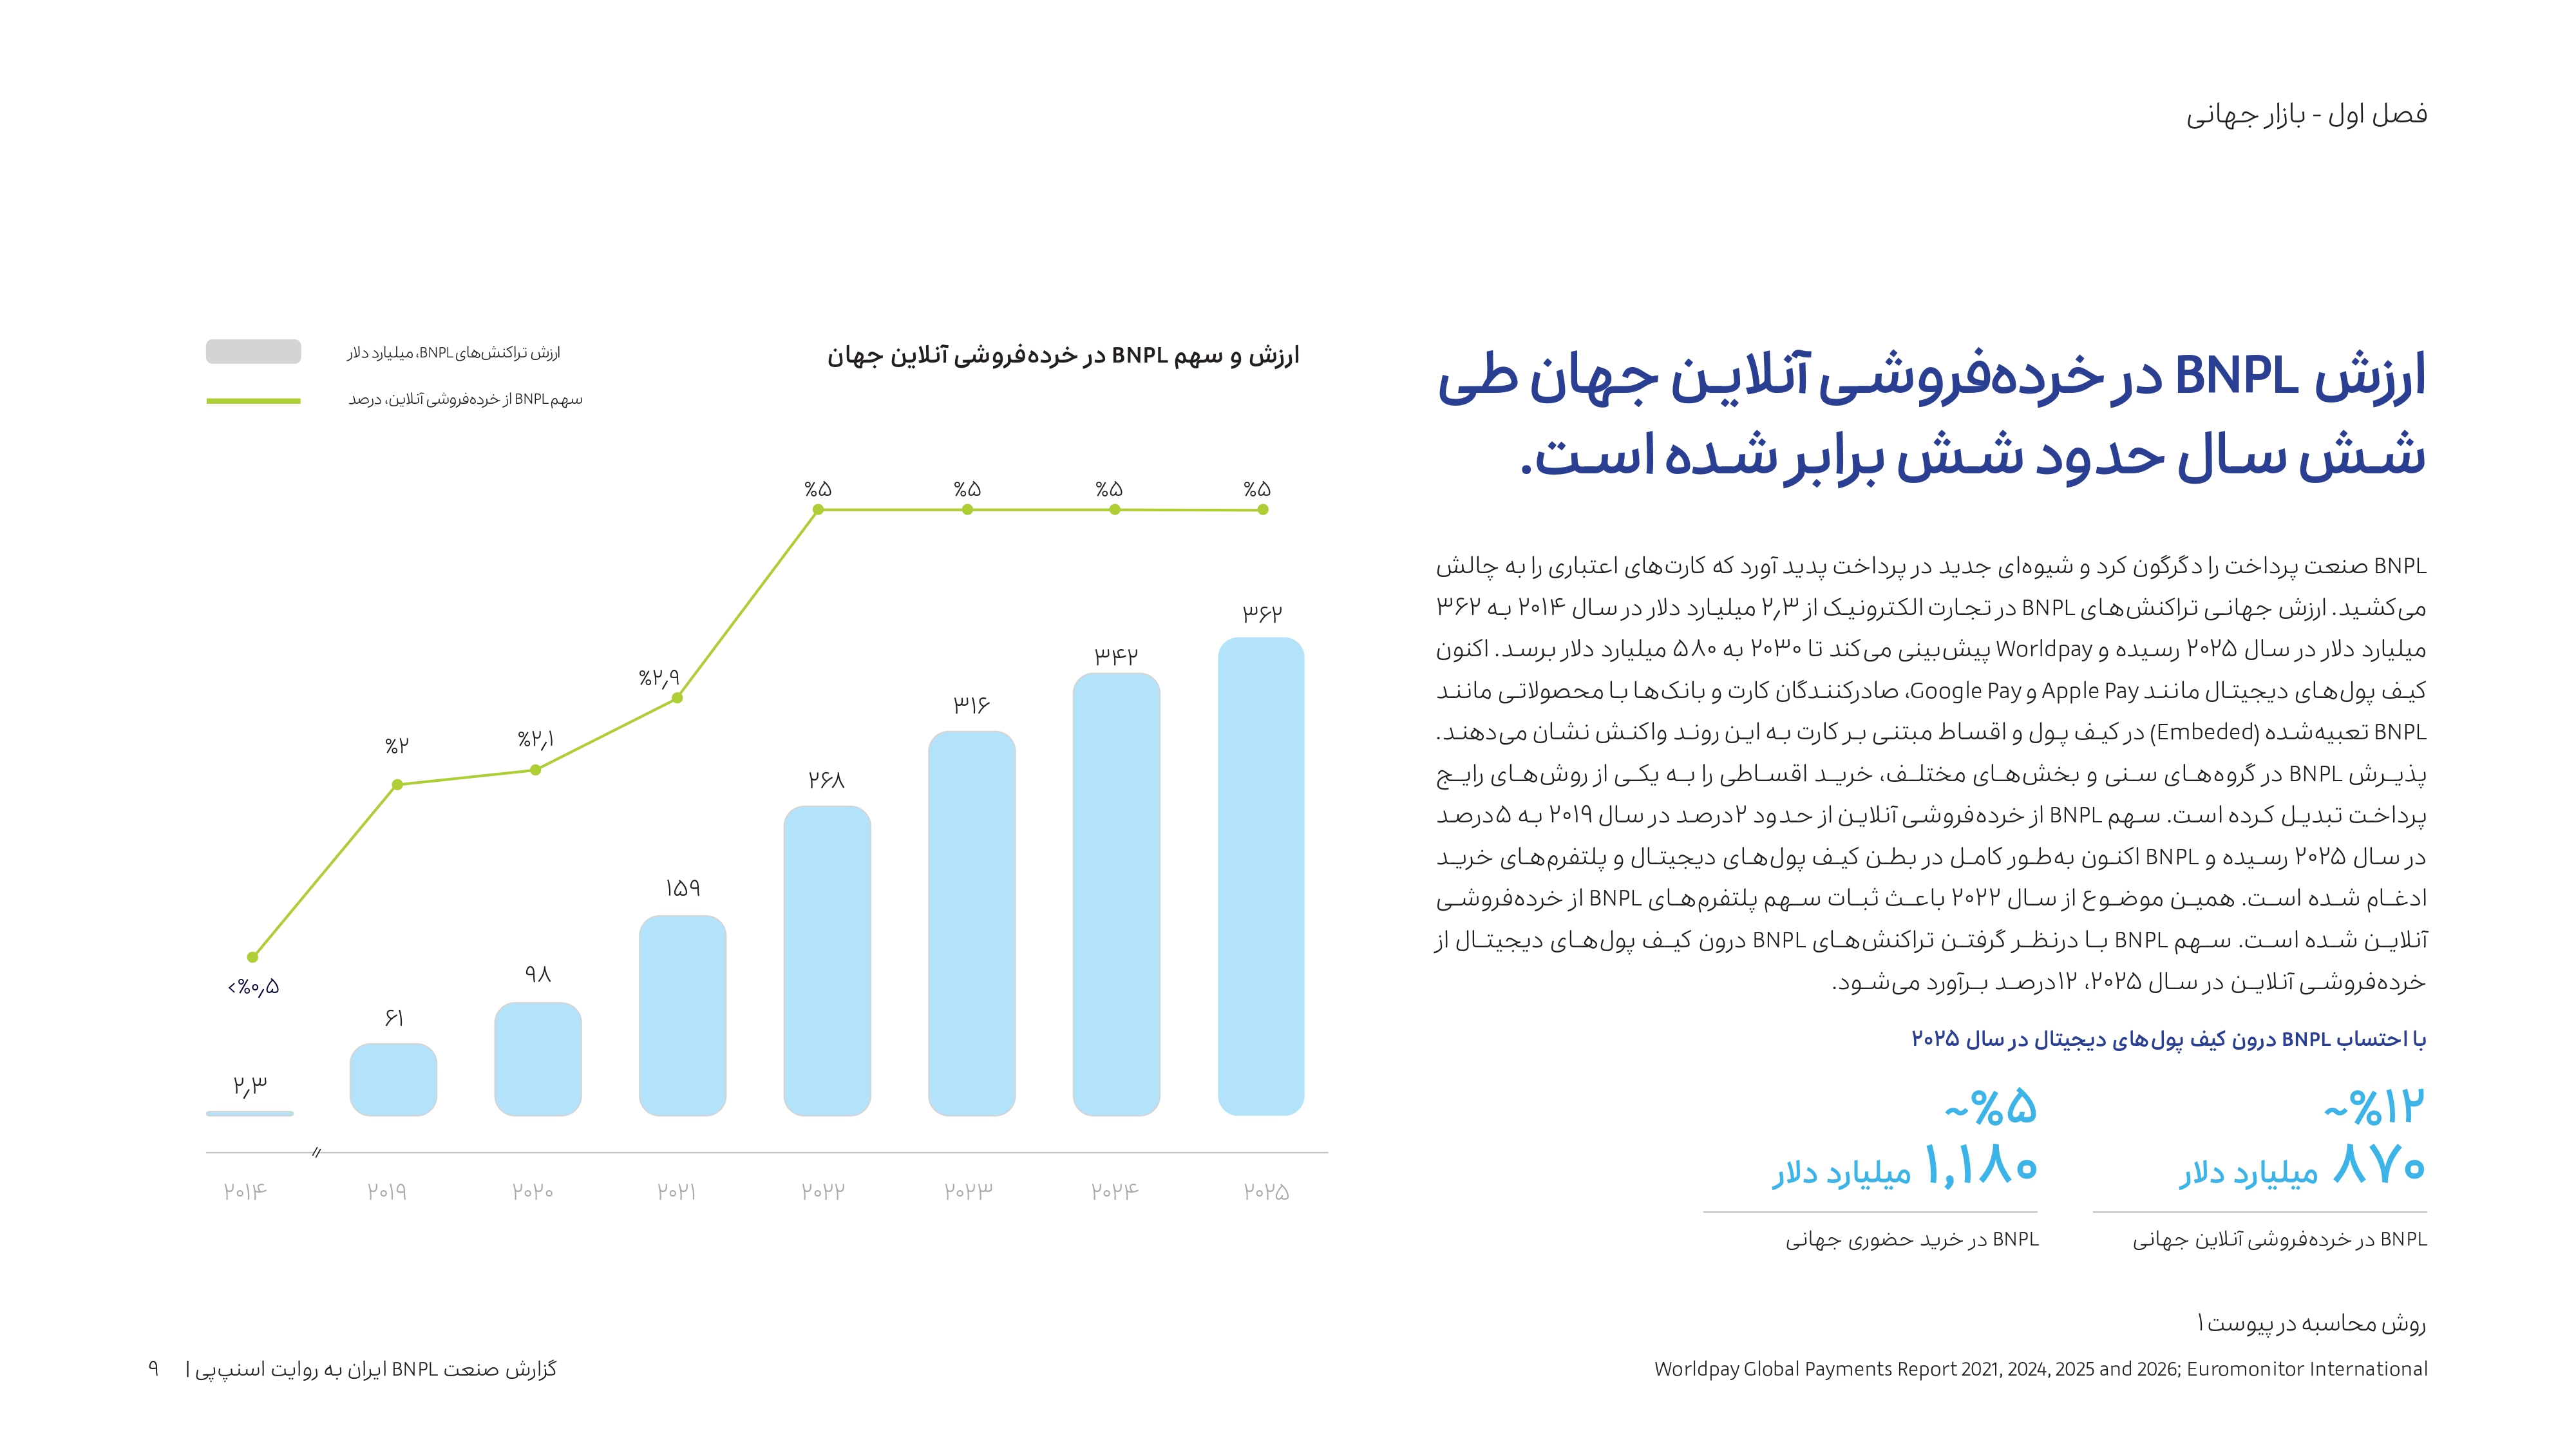
در سطح جهانی، گزارش به نقل از Worldpay میگوید ارزش BNPL در خردهفروشی آنلاین از ۶۱ میلیارد دلار در سال ۲۰۱۹ به ۳۶۲ میلیارد دلار در سال ۲۰۲۵ رسیده است. سهم آن از خردهفروشی آنلاین جهان حدود ۵ درصد است و با احتساب BNPL درون کیفپولهای دیجیتال به حدود ۱۲ درصد میرسد.
خرید حضوری بزرگترین فرصت است
گزارشْ سهم BNPL از خرید حضوری در ایران را کمتر از نیم درصد ارزیابی میکند. در بازارهای بالغ این سهم بین یک تا ۴ درصد است. اسنپپی برآورد میکند اگر ایران به سطح نفوذ سوئد برسد (۳۲ درصد آنلاین و ۶ درصد حضوری)، بازار BNPL کشور از ۱.۱ میلیارد دلار به حدود ۶.۳ میلیارد دلار تا سال ۲۰۳۰ میرسد و حدود دو سوم آن از کانال حضوری خواهد بود.
دادههای اسنپپی نشان میدهد این کانال در حال رشد است. در شهریور ۱۴۰۵ نسبت به سال قبل، تعداد کاربران دارای دستکم یک تراکنش حضوری ۶.۵ برابر، تعداد سفارشهای چهارقسطه حضوری ۸.۱ برابر و مبلغ آنها ۱۰.۳ برابر شده است. سهم سفارشهای حضوری خارج از تهران هم از ۴۷ به ۶۲ درصد رسیده است. گزارش تعداد پذیرندگان حضوری را در تهران ۱۰ هزار و ۷۴۶، در خراسان رضوی ۶ هزار و ۳۹۷ و در البرز ۳ هزار و ۴۵۵ ذکر میکند.
بیش از ۱۹ میلیون کاربر ثبتنامی در اسنپپی
بر اساس گزارش، ۱۹.۱ میلیون کاربر در اسنپپی ثبتنام کردهاند، ۴.۷ میلیون نفر در شهریور ۱۴۰۵ تراکنش ماهانه داشتهاند و خدمات شرکت در دسترس بیش از ۴۵ میلیون کاربر سوپراپلیکیشن اسنپ است. در دوره ۱۲ ماهه منتهی به شهریور ۱۴۰۵، حدود ۱۷۵ میلیون سفارش اعتباری ثبت شده و شبکه پذیرندگان به بیش از ۷۴ هزار کسبوکار در ۸۰۴ شهر رسیده است. گزارش میگوید ۵۷ درصد سفارشهای چهارقسطه مربوط به پذیرندگان کوچک و متوسط است.
اسنپپی همچنین از رشد اعتبار بانکی خبر داده است. تعداد سفارشهای این محصول در شهریور ۱۴۰۵ نسبت به سال قبل ۵۸۰ درصد رشد کرده، سقف آن ۴۰۰ میلیون تومان با بازپرداخت ۲۴ ماهه است و در سه ماه اخیر ماهانه حدود ۱.۵ همت اعتبار از این مسیر پرداخت شده است.
کاربران چه میگویند؟
بر اساس پرسشنامه شهریور ۱۴۰۵ که ۴ هزار و ۱۱۹ کاربر به آن پاسخ دادهاند، افزایش قدرت خرید (۵۹ درصد)، راحتی و سرعت پرداخت قسطی (۵۳ درصد) و نیاز نداشتن به ضمانت (۵۰ درصد) مهمترین دلایل انتخاب اسنپپی بوده است. ۸۸ درصد کاربران معتقدند اعتبار در مدیریت نقدینگیشان اثر مثبت داشته و ۶۸ درصد توانستهاند کالایی گرانتر از توان خرید نقدیشان تهیه کنند. ۳۴ درصد هم گفتهاند اگر اسنپپی نبود، خرید را به تعویق میانداختند.
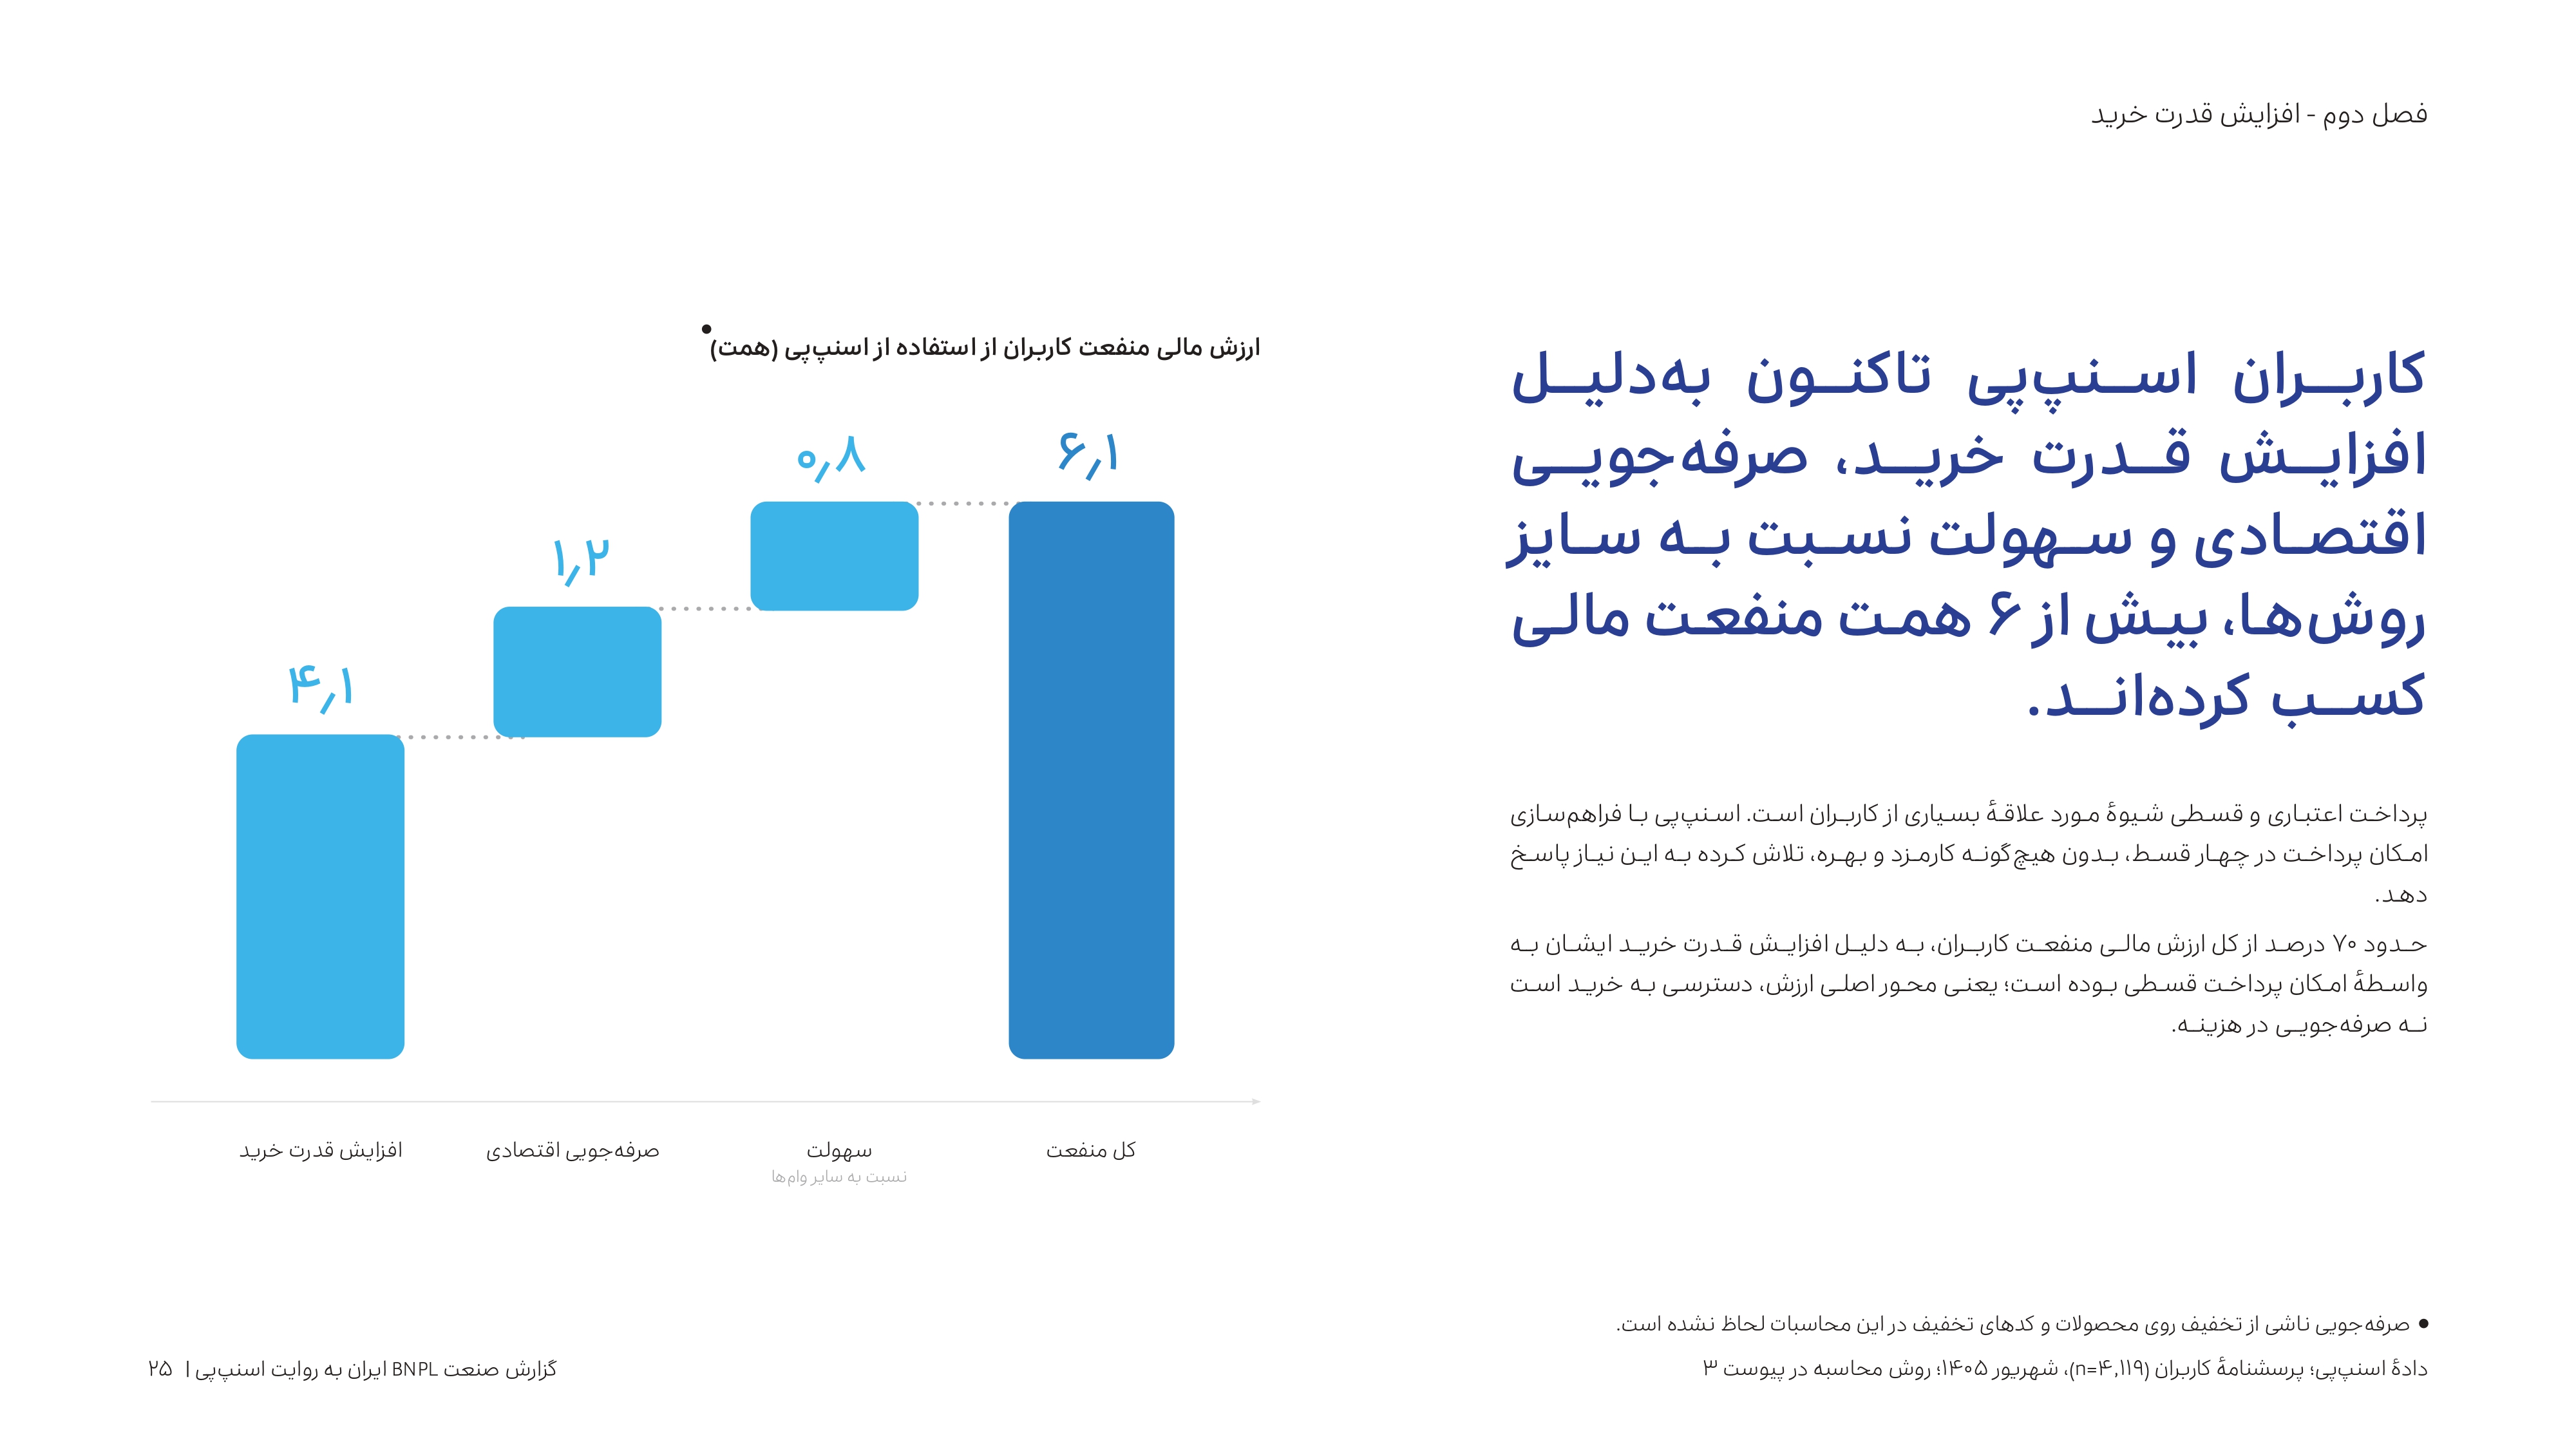
اسنپپی «منفعت مالی» کاربران را بیش از ۶ همت برآورد کرده و حدود ۷۰ درصد آن را به افزایش قدرت خرید نسبت میدهد. این عدد بر اساس مصاحبه، پرسشنامه و محاسبه هزینه فرصت نسبت به سناریوهای جایگزین به دست آمده است.
الگوی مصرف نیز حاوی نکات جالب توجهی است. در آمریکا ۲۰ درصد کاربران، BNPL آن را برای خرید مواد غذایی به کار بردهاند، اما در اسنپپی فقط ۶.۷ درصد کاربران تراکنشکننده در ۱۲ ماه اخیر از روشهای اعتباری برای مواد غذایی استفاده کردهاند. ۱۵ درصد کاربران هم از کالاهای نسبتاً غیرضروری و لوکس خرید کردهاند.
رشد فروش پس از همکاری با اسنپپی
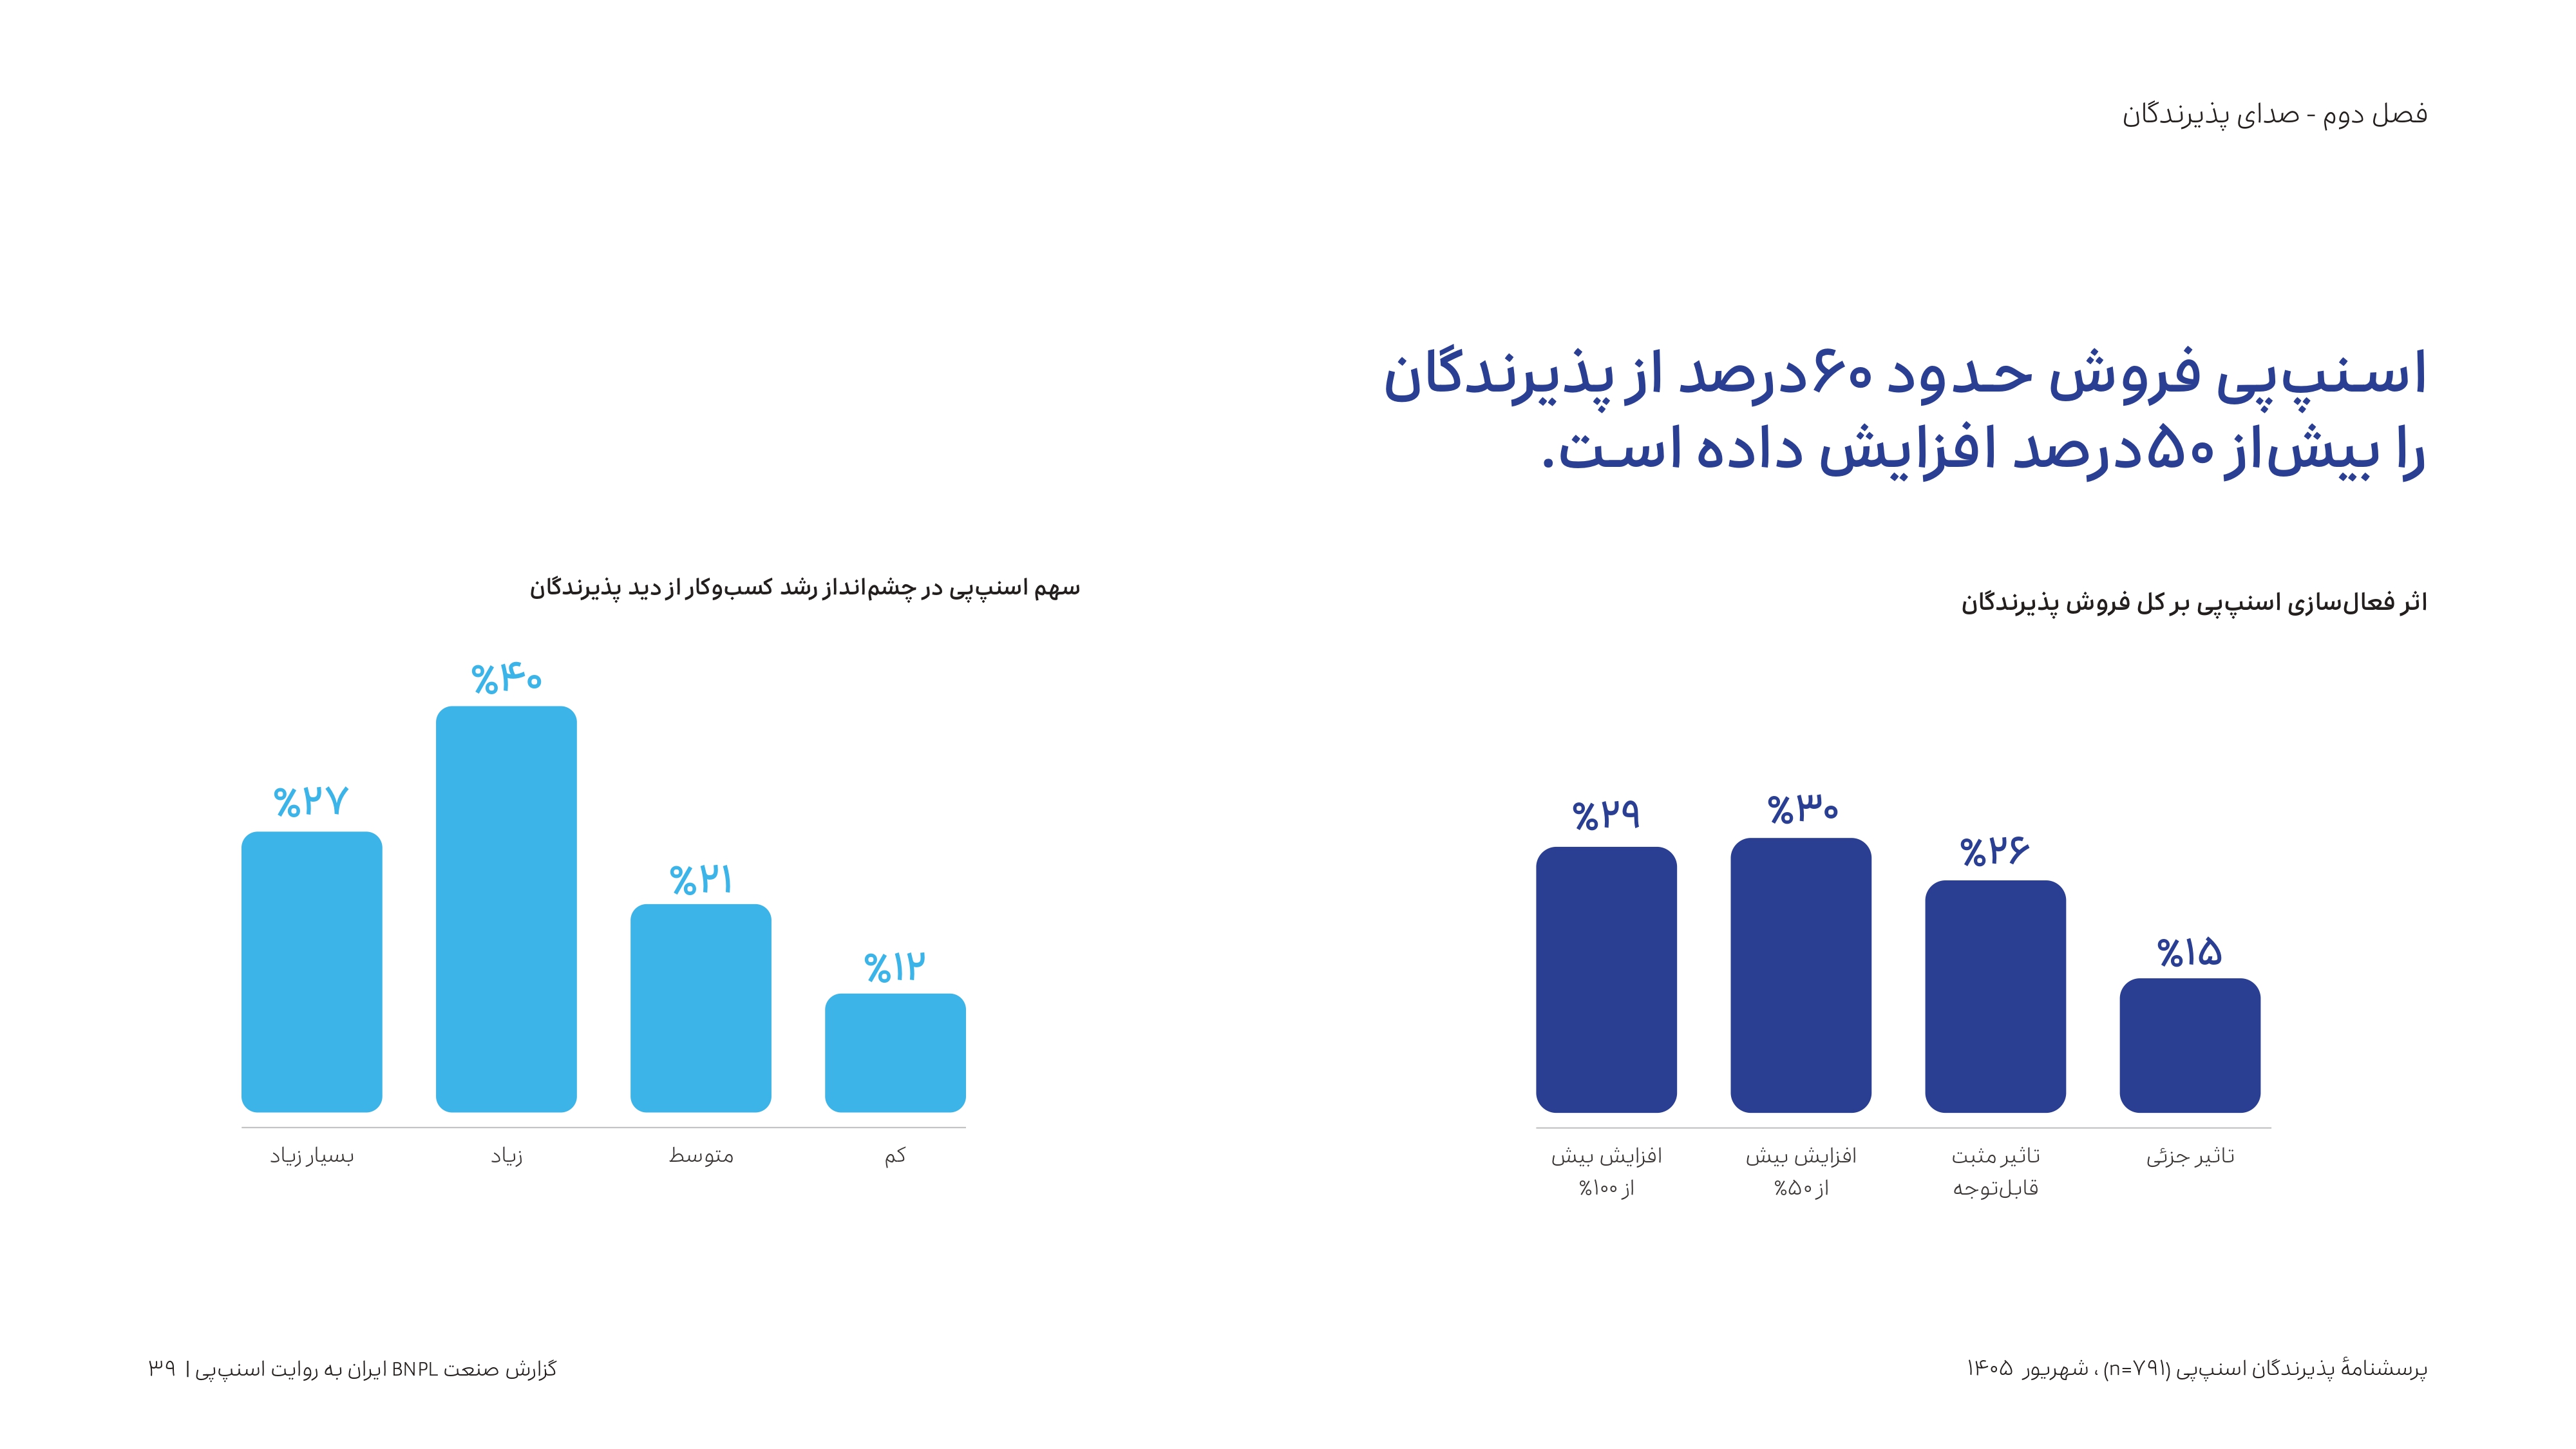
بر اساس پرسشنامهای که ۷۹۱ پذیرنده به آن پاسخ دادهاند، حدود ۶۰ درصد آنها گفتهاند فروششان پس از فعالسازی اسنپپی بیش از ۵۰ درصد بالا رفته است و ۶۴ درصد افزایش تعداد مشتریان جدید را مهمترین ارزش آن دانستهاند.
اسنپپی متوسط ارزش هر سفارش را بین ۱۵ تا ۳۵ درصد بالاتر از پرداخت نقدی برآورد میکند. در یک نمونه، فروشگاه «باغ ایران» پس از همکاری با اسنپپی متوسط مبلغ سفارش را حدود ۱.۵ برابر و تنوع محصولاتش را از دو به ۳۲۰ قلم رسانده است.
بر اساس گزارش، فروشگاهها روزانه بهطور میانگین بیش از ۱.۶ میلیون بازدیدکننده یکتا از اسنپپی دریافت میکنند و حدود ۸۷ درصد سفارشها از صفحه اصلی اپلیکیشن آغاز میشود. یعنی برای بسیاری از پذیرندگان، اسنپپی هم کانال پرداخت است و هم کانال جذب مشتری.
اسنپپی همچنین حدود ۲۱۴ هزار شغل را مستقیم و غیرمستقیم مرتبط با فعالیت خود میداند (۶۱ هزار مستقیم و ۱۵۳ هزار غیرمستقیم).
نرخ نکول پایین کاربران اسنپپی
مهمترین پرسش درباره اعتبار بدون وثیقه این است که رشد سریع به بدهی معوق میانجامد یا نه. اسنپپی در پاسخ میگوید ۸۹ درصد بازپرداختها بهموقع یا پیش از سررسید انجام شده، نرخ عدم بازپرداخت ۹۰ روزه زیر ۲ درصد است و بیش از ۹۸.۵ درصد اقساط در نهایت بازپرداخت شده است. این ارقام برای دوره ۱۲ ماهه گزارش شدهاند.
در همین بخش، گزارش میگوید در آغاز فعالیت، ۹۵ درصد کاربرانش رتبه اعتباری بانکی نداشتند. اما اسنپپی تصریح میکند نداشتن رتبه به معنای ریسک بالا نیست و میافزاید بازنگری در سیستم اعتبارسنجی بانکی باعث شده امروز افراد بیشتری رتبه اعتباری داشته باشند. درباره رفتار کاربران هم میگوید ۹۹ درصد سفارشها را کاربرانی ثبت کردهاند که دستکم دو خرید داشتهاند.
بازار BNPL در مسیر گسترش
گزارش اسنپپی تصویری از بازاری ارائه میدهد که در نبود کارت اعتباری شکل گرفته و به سرعت رشد کرده است. بر اساس این گزارش، BNPL در ایران به ۱۷ درصد خردهفروشی آنلاین رسیده، در حالی که سهم آن از خرید حضوری هنوز کمتر از نیم درصد است. دادههای این گزارش نشان میدهد خرید حضوری، اعتبار بانکی و شبکه پذیرندگان در شهرهای مختلف با سرعت بالایی گسترش یافتهاند. گزارش همچنین نرخ نکول پایین و بازپرداخت بالا را نشانهی حفظ کیفیت اعتبار در این رشد میداند.
اگر روند توصیفشده در گزارش ادامه پیدا کند، خرید اعتباری میتواند در سالهای آینده جایگاه پررنگتری در تجارت الکترونیک و خردهفروشی حضوری ایران پیدا کند. اسنپپی با اشاره به تجربه بازارهای بالغ، ظرفیت این صنعت را بسیار بیشتر از وضعیت امروز ارزیابی میکند. سهم کانال حضوری، گسترش اعتبار بانکی و حضور پذیرندگان در شهرهای کوچکتر از مواردی است که مسیر رشد این بازار را در دوره پیش رو شکل خواهد داد.


